Рынок препаратов для терапии зависимостей: что нужно знать аптечному бизнесу о динамике, регуляторике и маржинальности сегмента
Аптечный рынок наркологических препаратов в России остаётся одним из наиболее зарегулированных и одновременно устойчиво растущих направлений. Спрос на средства для лечения алкогольной и наркотической зависимости формируется не только со стороны государственных наркодиспансеров, но и частных клиник. Услуга круглосуточный вывод из запоя ежегодно становится всё более востребованной, а значит, потребление препаратов дисульфирамового ряда, налтрексона и вспомогательных средств неуклонно растёт. Лотос Клиника — одна из организаций, чей практический опыт хорошо иллюстрирует закупочные тенденции частной наркологии. Для инвесторов и владельцев аптек этот сегмент интересен предсказуемым спросом, но требует глубокого понимания лицензионных ограничений и логистики рецептурного оборота.
Структура фармацевтического рынка препаратов для лечения зависимостей в России
Препараты для лечения зависимостей принято классифицировать по нескольким терапевтическим группам, и каждая из них занимает собственную нишу в аптечном обороте. Первая и самая узнаваемая группа — аверсивные средства на основе дисульфирама. Сюда входят оригинальные бренды и дженерики, которые применяются при так называемом «кодировании от алкоголизма». Вторая группа — антагонисты опиоидных рецепторов, прежде всего налтрексон. Третья — препараты для снятия абстинентного синдрома: бензодиазепины, антиконвульсанты, средства симптоматической поддержки. Четвёртая группа — комбинированные и вспомогательные средства, включая ноотропы и гепатопротекторы, которые формально не являются наркологическими, но активно назначаются в протоколах детоксикации.
Розничный оборот аптек по этим категориям формируется неравномерно. Аверсивные средства чаще закупаются через дистрибьюторов для клиник, а не продаются «с прилавка». Это связано с тем, что назначение дисульфирама требует строгого медицинского контроля, а безрецептурный отпуск запрещён. Рецептурные препараты в наркологии составляют основную долю оборота, тогда как безрецептурный сегмент представлен лишь вспомогательными БАД и витаминными комплексами.
Для аптечного предпринимателя важно понимать, что маржинальность рецептурного сегмента в наркологии выше среднерыночной по аптеке. Однако порог входа тоже высок: необходимы лицензия на работу с сильнодействующими средствами, сейф, обученный персонал и готовность к регулярным проверкам. В масштабах федерального рынка аптек этот сегмент занимает скромную долю в абсолютных цифрах, но демонстрирует стабильный рост на протяжении последних лет. По экспертным оценкам, темпы прироста опережают многие хронические терапевтические направления.
Москва и Московская область формируют значительную часть коммерческого оборота, поскольку здесь концентрация частных наркологических центров максимальна. Наркологическая клиника Лотос относится к числу таких центров, регулярно закупающих рецептурные препараты для стационарного и амбулаторного применения.
Роль дженериков и оригинальных препаратов в ценообразовании
Ценовая политика аптек при работе с наркологическими средствами во многом определяется балансом между оригинальными препаратами и дженериками. В сегменте дисульфирама представлены как импортные формы — в частности, таблетки и импланты для подкожного введения, — так и отечественные аналоги. Разница в закупочной цене бывает существенной, что прямо влияет на маржу аптеки.
Оригинальные средства, как правило, чаще назначаются врачами частных клиник, тогда как государственные наркодиспансеры ориентируются на закупки по минимальной цене через тендеры. Для провизора при формировании ассортимента полезно учитывать специфику окружения: если рядом расположена частная наркологическая клиника, спрос на оригинальные бренды будет выше. Если же аптека работает вблизи муниципального диспансера, основу продаж составят дженерики.
Ещё один важный фактор — стабильность поставок. Импортные препараты для лечения зависимостей нередко попадают под перебои логистики, что создаёт временный дефицит и стимулирует рост цен. Аптеки, которые заранее выстраивают резервные каналы закупок, получают конкурентное преимущество. Для инвесторов в аптечный бизнес это означает: стратегический запас рецептурных наркологических средств может стать точкой дифференциации в густонаселённых районах с высокой концентрацией медицинских учреждений.
Эспераль и дисульфирам: аптечный сегмент аверсивной терапии
Эспераль — одно из наиболее известных торговых наименований дисульфирама на российском рынке. Его назначение связано с методом аверсивной терапии: при одновременном приёме алкоголя препарат вызывает выраженную токсическую реакцию, формирующую условный рефлекс отвращения. Для аптек работа с этим препаратом означает соблюдение ряда жёстких условий хранения и отпуска.
Дисульфирам выпускается в нескольких лекарственных формах: таблетки для перорального приёма, таблетки для имплантации и масляная суспензия для внутримышечного введения. Каждая форма имеет свою логистическую специфику. Импланты, к примеру, практически не попадают в розничный аптечный оборот — они закупаются напрямую клиниками. Пероральные таблетки, напротив, отпускаются по рецепту через аптечную сеть и формируют стабильный, пусть и небольшой, поток выручки.
При формировании аптечного ассортимента важно учитывать сезонность спроса. Пик обращений за препаратами для кодирования от алкоголизма приходится на период после длительных праздников и отпускного сезона. Это хорошо знакомо и фармацевтам, и наркологам. Грамотное управление запасами позволяет не терять продажи в пиковые недели и не замораживать средства в низкий сезон.
Отпуск дисульфирама требует рецепта формы 107-1/у. Провизор обязан проверить срок действия рецепта, корректность оформления и наличие печати лечебного учреждения. Нарушение порядка отпуска влечёт административные санкции и может привести к приостановке лицензии. Для владельца аптеки это означает необходимость регулярного обучения фармацевтического персонала по регуляторным нормам, связанным с рецептурным оборотом наркологических препаратов.
Сегмент «Эспераль — дисульфирам» стабильно востребован, но требует от аптеки внимания к документообороту. Именно этот участок работы нередко вызывает ошибки при проверках: неправильно оформленный журнал учёта, просроченные рецепты, отсутствие записей об отказах в отпуске. Инвестору стоит закладывать в бюджет расходы на комплаенс-поддержку.
Комментирует Завьязов Дмитрий Аристархович, врач-психиатр: «На практике мы наблюдаем типичную ошибку аптек — отпуск дисульфирама без уточнения, проводил ли пациент предварительную алкогольную провокацию под наблюдением врача. Формально провизор не обязан это проверять, но информирование покупателя о рисках самостоятельного приёма снижает количество экстренных обращений в клиники и повышает доверие к аптеке.»
Оборот рецептурных препаратов в аптеках: нормативные рамки для наркологической группы
Работа с рецептурными препаратами в наркологической группе регулируется несколькими нормативными актами одновременно. Основу составляет Федеральный закон «Об обращении лекарственных средств», а детализацию даёт приказ Минздрава, устанавливающий правила отпуска. Для аптеки, решившей включить наркологические средства в ассортимент, это означает многоуровневый контроль: от условий хранения до ведения предметно-количественного учёта.
Многие препараты, применяемые при лечении зависимостей, относятся к группам, подлежащим предметно-количественному учёту (ПКУ). Это налагает дополнительные обязательства: ведение специальных журналов, хранение в металлических шкафах или сейфах, ежемесячная инвентаризация остатков. Для малой аптеки такая нагрузка может оказаться непропорциональной объёму продаж. Однако для крупной сети включение этих позиций в матрицу оправдано: оно формирует репутацию полноассортиментной аптеки и привлекает постоянных клиентов из числа пациентов наркологических учреждений.
Отдельная зона внимания — ПКУ наркотических препаратов в аптеке. Сюда попадают не столько сами средства для лечения зависимостей, сколько препараты, которые могут применяться для заместительной терапии в стационаре. Розничные аптеки в России не отпускают метадон или бупренорфин для заместительных программ (такая практика в стране не легализована), но обязаны знать правила обращения с подконтрольными веществами, если в ассортименте присутствуют комбинированные анальгетики или транквилизаторы, назначаемые при абстинентном синдроме.
Нарушения в обороте подконтрольных веществ — одна из самых частых причин штрафов и приостановки деятельности аптек. Причём ошибки нередко связаны не с умышленным нарушением, а с банальной невнимательностью: просроченная лицензия на работу с наркотическими и психотропными средствами, отсутствие допуска у конкретного фармацевта, некорректное оформление возвратов. Для инвестора в аптечный бизнес это зона повышенного риска, которую нужно закрывать обучением и автоматизацией учёта.
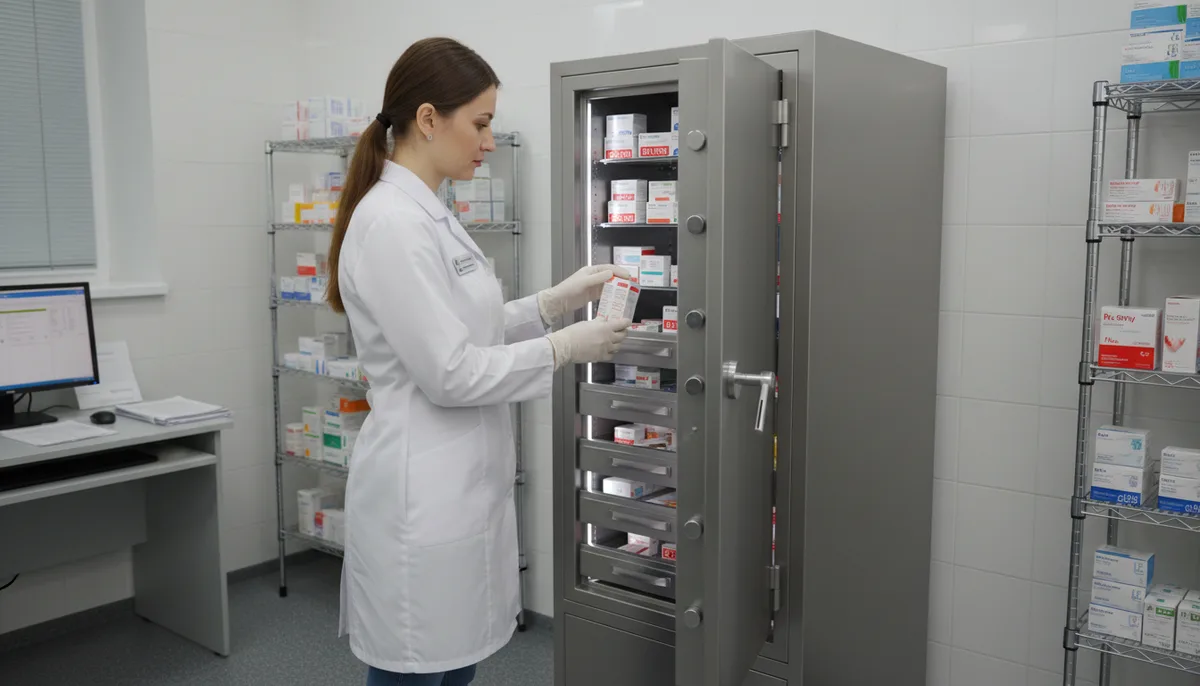
Лицензирование и ответственность: на что обращают внимание проверяющие
Росздравнадзор и территориальные контролирующие органы при плановых и внеплановых проверках аптек фиксируют несколько типичных нарушений в части наркологических препаратов. Прежде всего — отсутствие или некорректное ведение журнала ПКУ. Вторая по частоте претензия — несоответствие условий хранения: температурный режим, влажность, физическая защита. Третья — отпуск по рецептам, не соответствующим установленной форме.
Для аптеки, расположенной в Москве или Московской области, вероятность проверки статистически выше, чем в регионах. Это связано с плотностью аптечных точек и объёмом жалоб. Практический совет для предпринимателя: перед включением наркологических рецептурных позиций в ассортимент проведите внутренний аудит готовности. Убедитесь, что сотрудники имеют действующие допуски, сейф сертифицирован, а программа учёта позволяет формировать отчёты в электронном виде.
Ответственность за нарушения варьируется от административного штрафа до уголовного преследования — в зависимости от характера препарата и масштаба нарушения. Даже для добросовестного владельца аптеки риск оплошности высок, если персонал не проходит регулярную переподготовку. Затраты на обучение окупаются снижением штрафных рисков и повышением квалификации команды.
Спрос со стороны частных наркологических клиник: как это влияет на аптечный рынок
Частная наркология в России переживает период активного роста. Количество лицензированных клиник в Москве и области увеличивается, и каждая из них формирует собственный закупочный поток. Часть препаратов клиники приобретают через оптовых дистрибьюторов, но значительная доля — через розничные аптеки, особенно если речь идёт об амбулаторных назначениях пациентам.
Для аптеки, расположенной рядом с наркологическим учреждением, это создаёт устойчивый канал сбыта. Пациенты, выписанные после стационарного лечения, получают рецепты на поддерживающую терапию и обращаются в ближайшую аптеку. Типичный набор назначений включает антидепрессанты, анксиолитики, ноотропы и, при необходимости, аверсивные препараты для длительного амбулаторного курса.
Центр Лотос — пример организации, которая выстраивает маршрут пациента от стационара до амбулаторного наблюдения. В таких моделях аптека становится важным звеном логистической цепочки. Если провизор осведомлён о типичных назначениях местной клиники, он может заранее поддерживать наличие нужных позиций. Это снижает процент отказов и повышает лояльность пациентов к конкретной аптечной точке.
Ещё одна точка пересечения аптечного и клинического секторов — выездные бригады. Многие частные наркологии предлагают помощь на дому, включая детоксикацию. Препараты для таких выездов нередко закупаются в ближайших аптеках с полным ассортиментом рецептурных средств. Для аптечного бизнеса это означает возможность заключения долгосрочных договоров с клиниками на гарантированный объём поставок.
Комментирует Завьязов Дмитрий Аристархович, врач-психиатр: «Частые ошибки аптек при работе с наркологическими клиниками — нестабильное наличие препаратов и отсутствие оперативной связи с ответственным провизором. Мы рекомендуем аптекам, работающим рядом с наркологическими центрами, назначить контактное лицо для экстренных заказов. Это ускоряет помощь пациенту и формирует постоянный коммерческий поток.»
Налтрексон и антагонисты опиоидных рецепторов: ниша с высоким потенциалом
Налтрексон — ключевой препарат для блокирования тяги к алкоголю и опиоидам. Его механизм принципиально отличается от дисульфирама: вместо формирования отвращения он снижает вознаграждающий эффект употребления. Для аптечного сегмента налтрексон интересен тем, что его пероральная форма отпускается по рецепту, но не относится к наркотическим и психотропным средствам. Это упрощает хранение и учёт.
Инъекционная форма налтрексона с пролонгированным действием практически не встречается в розничных аптеках — она используется в клинических условиях. Однако таблетированная версия стабильно продаётся через аптечный канал. Спрос на неё растёт параллельно с развитием амбулаторных программ лечения зависимостей. Врачи всё чаще назначают налтрексон пациентам, которые не могут или не хотят применять аверсивные средства.
Для провизора важно учитывать, что налтрексон категорически противопоказан пациентам, продолжающим приём опиоидов. Информирование покупателя о необходимости полного прекращения приёма опиоидов перед началом курса — не просто рекомендация, а вопрос безопасности. Аптеки, работающие с этой позицией, должны обеспечить фармацевтическое консультирование на этапе отпуска.
С точки зрения инвестиций, налтрексоновый сегмент привлекателен умеренной конкуренцией среди дженериков и стабильным спросом. Количество производителей на российском рынке ограничено, что создаёт предпосылки для устойчивого ценообразования. Маржа аптеки при продаже налтрексона, как правило, выше, чем при продаже массовых безрецептурных средств. Для сетевых аптек включение этой позиции в ассортимент оправдано при наличии стабильного потока рецептов из расположенных поблизости наркологических учреждений.
Перспективы новых молекул и биоаналогов в сегменте антагонистов
Фармацевтическая отрасль постоянно работает над расширением арсенала средств для терапии зависимостей. На горизонте — новые формы доставки налтрексона и его аналогов, включая подкожные импланты длительного действия. Для российского рынка их появление будет означать перераспределение оборота между клиническим и аптечным каналами: импланты, скорее всего, останутся продуктом для стационарного применения, тогда как пероральные формы продолжат продаваться через аптеки.
Биоаналоги в данном сегменте пока не играют заметной роли, поскольку большинство препаратов являются малыми молекулами, а не биологическими. Однако появление новых международных непатентованных наименований (МНН) может изменить конкурентный ландшафт. Для владельца аптеки это сигнал: отслеживание регуляторных изменений и своевременное включение новых позиций в матрицу — конкурентное преимущество.
Lotoc Klinika и подобные клинические организации нередко выступают ранними адаптерами новых препаратов, что позволяет аптекам-партнёрам заранее прогнозировать структуру спроса и формировать товарный запас под будущие назначения.
Вспомогательные средства и БАД в наркологических протоколах
Помимо основных рецептурных препаратов, протоколы лечения зависимостей включают широкий перечень вспомогательных средств. Сюда входят гепатопротекторы, витамины группы B, магний, ноотропы, средства для коррекции сна. Многие из этих позиций отпускаются без рецепта и доступны в свободной продаже.
Для аптечного бизнеса это крайне привлекательный подсегмент. Безрецептурные средства не требуют дополнительного лицензирования, учёт упрощён, а оборачиваемость высокая. Пациент, пришедший за рецептурным препаратом, в большинстве случаев приобретает и вспомогательные позиции. Средний чек покупки увеличивается, а нагрузка на комплаенс-процессы не растёт.
Типичная ошибка аптек — недооценка этого сегмента. Провизоры сосредоточены на рецептурном отпуске и не предлагают сопутствующие позиции. При этом грамотная выкладка и фармацевтическое консультирование способны кратно увеличить продажи гепатопротекторов и витаминных комплексов, рекомендуемых наркологами.
Отдельного внимания заслуживают БАД, позиционируемые как средства для снижения тяги к алкоголю. Их эффективность не подтверждена в рамках строгих клинических протоколов, однако потребительский спрос стабилен. Аптека вправе реализовывать такие добавки, но провизор не должен представлять их как лекарственные средства. Баланс между коммерческой выгодой и этическими нормами — постоянный вызов для фармацевтического ритейла.
Для инвестора важно понимать: вспомогательный сегмент компенсирует ограниченную ёмкость рецептурного канала. Если основные наркологические препараты дают стабильную, но небольшую выручку, то сопутствующие средства обеспечивают объём. Комбинация обоих направлений делает наркологическую нишу устойчивой даже при колебаниях регуляторной среды.
Как правильно сформировать ассортимент для наркологического направления
Формирование ассортимента начинается с анализа окружения. Если в радиусе доступности есть наркологические учреждения — государственные или частные, — имеет смысл включить полный перечень рецептурных позиций. Если нет — достаточно ограничиться вспомогательными средствами и наиболее востребованными рецептурными формами.
Практический алгоритм выглядит так. Первый шаг — запросите у местных клиник типовой перечень назначений при выписке пациентов после детоксикации. Второй — оцените, какие из этих позиций требуют ПКУ, а какие отпускаются по обычному рецепту. Третий — рассчитайте минимальный страховой запас исходя из среднемесячного числа выписанных рецептов.
Наркология Лотос — один из примеров клиники, где перечень назначений при выписке хорошо стандартизирован. Аптеки, работающие в одном районе с подобными учреждениями, могут заранее согласовать перечень и объём закупок. Такой подход минимизирует дефектуру и повышает удовлетворённость пациентов.
Инвестиционная привлекательность наркологического сегмента в аптечном бизнесе
Инвестор, оценивающий аптечный бизнес, обращает внимание на несколько критериев: стабильность спроса, маржинальность, барьеры входа и регуляторные риски. Наркологический сегмент соответствует всем четырём параметрам, но в специфической конфигурации.
Стабильность спроса обусловлена характером заболевания: зависимости — хроническая проблема, и потребность в препаратах не зависит от моды или сезонных колебаний. Сезонные пики существуют, но базовый уровень спроса сохраняется круглый год. Маржинальность рецептурных наркологических средств выше, чем у массовых безрецептурных позиций, однако объём продаж каждой отдельной SKU невелик. Барьеры входа высокие: лицензия, сейф, обученный персонал, регулярные проверки. Регуляторные риски реальны, но управляемы при наличии комплаенс-процедур.
Для инвестора, планирующего открытие аптеки в Москве или Подмосковье, наркологическое направление может стать точкой дифференциации. В условиях высокой конкуренции среди аптечных сетей наличие полного ассортимента рецептурных наркологических средств формирует уникальное торговое предложение. Не каждая аптека готова вложиться в лицензирование и инфраструктуру для работы с подконтрольными веществами, и это создаёт конкурентный барьер для подражания.
Ключевой риск — изменение регуляторной среды. Минздрав периодически пересматривает списки подконтрольных препаратов, и включение новых позиций в перечень ПКУ может потребовать дополнительных инвестиций. Обратная ситуация — вывод препарата из-под строгого контроля — упрощает работу, но снижает барьер входа для конкурентов. Инвестору стоит мониторить нормативные инициативы и закладывать в бизнес-план резерв на адаптацию.
Комментирует Завьязов Дмитрий Аристархович, врач-психиатр: «Аптекам, которые рассматривают наркологический сегмент, я рекомендую начинать не с расширения ассортимента, а с установления партнёрских отношений с ближайшими наркологическими клиниками. Согласованный перечень закупок и оперативная обратная связь экономят бюджет и сокращают количество невостребованных остатков на складе.»
Цифровизация учёта и электронные рецепты: как технологии меняют оборот наркологических средств
Переход на электронные рецепты — один из ключевых трендов российского фармацевтического рынка. Для наркологического сегмента этот процесс особенно значим. Электронный рецепт снижает риск подделки, упрощает предметно-количественный учёт и позволяет в режиме реального времени контролировать объём отпуска подконтрольных средств.
Для аптеки внедрение электронного документооборота требует инвестиций в программное обеспечение, обучение персонала и интеграцию с государственными информационными системами. Однако эти затраты окупаются снижением штрафных рисков и ускорением процедуры отпуска. Фармацевт тратит меньше времени на верификацию бумажного рецепта и может сосредоточиться на консультировании пациента.
В Москве пилотные проекты по электронным рецептам охватывают всё больше аптек. Для предпринимателя, инвестирующего в аптечный бизнес, готовность к полному переходу на электронный формат — фактор долгосрочной устойчивости. Аптеки, которые уже сейчас работают с электронными рецептами по наркологическим препаратам, получают преимущество при заключении договоров с клиниками, активно использующими цифровые медицинские системы.
Ещё один аспект цифровизации — маркировка лекарственных средств. Система «Честный знак» обеспечивает прослеживаемость каждой упаковки от производителя до потребителя. Для подконтрольных препаратов это особенно важно: любая попытка нелегального оборота фиксируется автоматически. Аптека, корректно работающая с маркировкой, защищена от подозрений в нарушениях и демонстрирует проверяющим органам прозрачность операций.
Автоматизация складского учёта позволяет прогнозировать спрос на основе исторических данных. Если аптека ведёт аналитику по продажам наркологических препаратов, она может точнее планировать закупки, избегая как дефицита, так и замороженных остатков. Для средней аптеки с оборотом наркологических средств в несколько десятков позиций это реализуемо даже без сложных IT-решений — достаточно грамотной настройки товароучётной программы.
Электронный документооборот с клиниками: практические шаги
Наладить электронный обмен данными с наркологической клиникой — задача, которая звучит сложнее, чем она есть на практике. Большинство современных медицинских информационных систем (МИС) позволяют формировать электронные рецепты в стандартном формате. Аптеке достаточно убедиться, что её программное обеспечение способно принимать и обрабатывать такие рецепты.
Практический шаг — провести тестовую интеграцию с одной или двумя ближайшими клиниками. Это позволяет выявить технические ограничения до начала массового потока рецептов. Опыт показывает, что наибольшие сложности возникают не на уровне программного обеспечения, а на уровне организационных процессов: фармацевт не знает, куда направить некорректный электронный рецепт, или клиника не настроила права доступа для врачей.
Для владельца аптеки инвестиция в интеграцию с ближайшими наркологическими учреждениями — шаг к формированию стабильного канала сбыта. Это особенно актуально в районах с высокой концентрацией частных медицинских центров, где конкуренция за поток пациентов ведётся в том числе на уровне удобства и скорости получения лекарств.
Этические и коммуникационные аспекты работы аптеки с наркологическими пациентами
Работа с пациентами, страдающими зависимостями, требует от фармацевтического персонала особых коммуникативных навыков. Эта категория покупателей нередко испытывает стигматизацию и дискомфорт при обращении в аптеку. Провизор, который демонстрирует уважение и конфиденциальность, формирует лояльность и способствует повторным обращениям.
Практическая рекомендация для аптек — организовать зону конфиденциального консультирования. Это может быть отдельное окно или кабинет, где пациент может задать вопросы о препарате без присутствия посторонних. Такая зона полезна не только для наркологических пациентов, но и для всех покупателей рецептурных средств. Однако именно в наркологическом контексте она приобретает особое значение.
Ещё один важный момент — информирование о побочных эффектах и правилах приёма. Пациенты, получающие дисульфирам или налтрексон, должны чётко понимать ограничения: абсолютный запрет на алкоголь при приёме дисульфирама, необходимость полного выведения опиоидов перед началом курса налтрексона. Провизор не заменяет врача, но его роль в информировании критически важна.
Для аптечного бизнеса инвестиция в обучение персонала коммуникативным навыкам окупается через повышение среднего чека и лояльности. Пациент, получивший грамотную консультацию, с высокой вероятностью вернётся именно в эту аптеку. Кроме того, аптека, известная качественным обслуживанием наркологических пациентов, получает рекомендации от клиник — а это стабильный поток покупателей.
- Конфиденциальность при отпуске рецептурных наркологических средств повышает доверие пациента.
- Зона индивидуального консультирования снижает стигматизацию и улучшает контакт с покупателем.
- Регулярное обучение фармацевтов правилам информирования о побочных эффектах минимизирует риски для аптеки.
- Партнёрство с местными наркологическими учреждениями создаёт устойчивый канал рекомендаций.
- Грамотная выкладка сопутствующих средств в зоне рецептурного отпуска увеличивает средний чек.
Прогнозы и точки роста: куда движется наркологический сегмент аптечного рынка
Рынок препаратов для лечения зависимостей в России продолжит расти. Основные драйверы — увеличение числа частных наркологических клиник, расширение амбулаторных программ и постепенное снижение стигматизации обращения за помощью. Для аптечного бизнеса это означает растущую базу покупателей и потенциал для расширения ассортимента.
Одна из перспективных точек роста — телемедицина в наркологии. Удалённые консультации позволяют врачу выписать электронный рецепт, а пациенту — получить препарат в ближайшей аптеке без необходимости посещения клиники. Для аптек, расположенных в отдалённых районах, это открывает доступ к сегменту, ранее монополизированному столичными учреждениями.
Другой вектор — развитие программ длительного амбулаторного наблюдения. Пациент, прошедший стационарное лечение, переходит на поддерживающую терапию продолжительностью от нескольких месяцев до нескольких лет. Каждый месяц — это рецепт и визит в аптеку. Для бизнеса такие пациенты представляют особую ценность: они обеспечивают предсказуемый повторный спрос.
Федеральный рынок развивается неоднородно. Москва и Санкт-Петербург лидируют по числу частных наркологических учреждений, но региональные рынки постепенно подтягиваются. Аптечные сети, планирующие региональную экспансию, могут использовать наркологический ассортимент как инструмент привлечения клиентов в новых локациях. Это особенно эффективно в городах с ограниченным числом аптек, готовых работать с рецептурными подконтрольными средствами.
Для провизоров и фармацевтов наркологическое направление — возможность профессионального развития. Глубокое знание рецептурных норм, правил ПКУ и клинических особенностей препаратов повышает квалификационный уровень специалиста и его ценность на рынке труда.
В этом контексте рынок аптечной наркологии выглядит как сбалансированная инвестиционная ниша. Риски управляемы, спрос стабилен, а конкурентные барьеры достаточно высоки, чтобы защитить первых участников от массового входа подражателей.
Статья охватила ключевые аспекты темы: структуру и номенклатуру наркологических препаратов в аптечном обороте, нормативные требования к рецептурному отпуску и ПКУ, инвестиционную привлекательность сегмента, влияние цифровизации и роль партнёрства с клиниками. Рассмотрены практические рекомендации по формированию ассортимента и коммуникации с наркологическими пациентами.
Подробнее о практическом опыте лечения зависимостей и сотрудничестве с аптечными организациями можно узнать на сайте: https://lotos-clinica.ru/
Завьязов Дмитрий Аристархович, аналитический обозреватель по фармацевтическому рынку