Как аптечный бизнес зарабатывает на поставках в наркологию: препараты, логистика, точки роста
Наркологические клиники — один из самых стабильных потребителей фармацевтической продукции. Каждое учреждение ежемесячно закупает десятки наименований: от инфузионных растворов до рецептурных психотропных средств. Для владельцев аптечного бизнеса это означает предсказуемый канал сбыта с высокой повторяемостью заказов. Понять, как устроено фармацевтическое обеспечение наркологических клиник, полезно и инвестору, и действующему фармацевту. Практику удобно разбирать на примере реальных медицинских центров. Скажем, хорошая наркологическая клиника нижний новгород ежедневно использует широкий спектр медикаментов для работы с пациентами. Компания СтопАлко демонстрирует типичный объём потребления, характерный для частной наркологии в крупном региональном городе. В этой статье разберём структуру спроса, логистику и коммерческие возможности для аптечного сегмента.
Структура спроса: какие препараты закупают наркологические центры
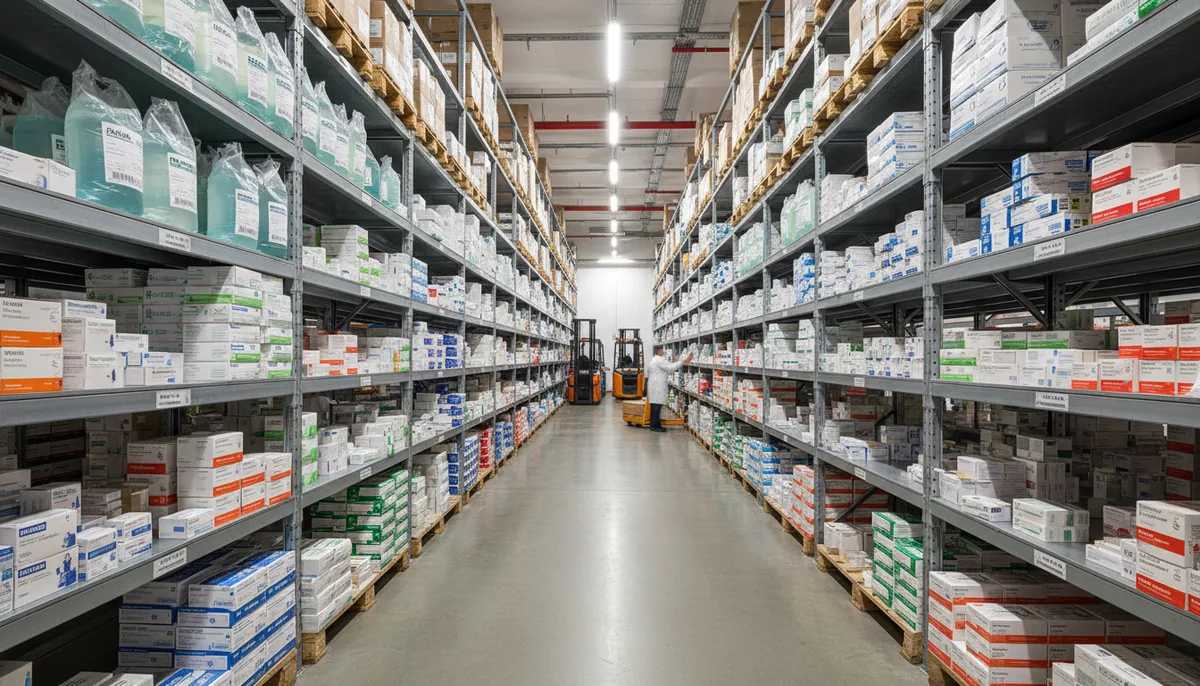
Любая наркологическая клиника работает с несколькими группами медикаментов одновременно. Базу составляют препараты для детоксикации — инфузионные растворы, электролитные смеси, гепатопротекторы, витамины группы B. Эти позиции расходуются быстрее всего, потому что детоксикация является первым этапом лечения практически каждого пациента. Следом идут седативные и анксиолитические средства, необходимые для купирования абстинентного синдрома. Третья группа — препараты для поддерживающей терапии: антидепрессанты, нормотимики, ноотропы. Их назначают на этапе реабилитации и амбулаторного наблюдения. Четвёртая категория включает средства экстренной помощи: налоксон, диазепам, магния сульфат. Эти медикаменты должны быть в наличии круглосуточно. Пятая — расходные материалы, формально не являющиеся лекарствами, но закупаемые через те же каналы: системы для капельниц, шприцы, антисептики.
Для аптечного бизнеса важно понимать, что наркологический центр не может «подождать поставку». Сбой в снабжении напрямую влияет на качество медицинской помощи. Поэтому клиники предпочитают работать с поставщиками, которые гарантируют стабильные сроки и полноту ассортимента.
Средний частный наркологический стационар на двадцать–тридцать коек потребляет несколько десятков наименований ежемесячно. Номенклатура может меняться в зависимости от профиля: одни центры специализируются на алкогольной зависимости, другие — на наркотической. Однако ядро закупок остаётся схожим. Это делает рынок наркологических препаратов достаточно предсказуемым для планирования запасов и формирования коммерческих предложений.
Особенности оборота рецептурных и подконтрольных средств
Значительная часть препаратов, используемых в наркологии, относится к рецептурным или подлежит предметно-количественному учёту. Бензодиазепины, барбитураты, отдельные опиоидные антагонисты — все они требуют специальных условий хранения, транспортировки и документального оформления. Аптека, желающая стать поставщиком наркологической клиники, обязана иметь соответствующие лицензии и оборудованные помещения.
Это барьер входа, который одновременно является конкурентным преимуществом: не каждый участник рынка готов вложиться в инфраструктуру для работы с подконтрольными веществами. На практике многие региональные аптеки отказываются от этого направления из-за бюрократической нагрузки. Но именно в этом кроется возможность для тех, кто готов инвестировать. Клиники вынуждены искать поставщиков, имеющих нужные лицензии, и готовы заключать долгосрочные контракты с надёжным партнёром.
Документооборот здесь строже, чем при обычных аптечных продажах, однако и маржинальность отдельных позиций выше. Ошибки в учёте подконтрольных средств грозят не просто штрафами, а отзывом лицензии. Поэтому и клиники, и аптеки заинтересованы в прозрачных процедурах и проверенных цепочках поставок.
Логистика поставок лекарств в клиники: от склада до палаты
Организация поставок лекарств в клиники наркологического профиля имеет свою специфику. Главное требование — бесперебойность. Пациенты поступают круглосуточно, особенно в периоды сезонного роста обращений. Запас медикаментов должен покрывать минимум двухнедельный горизонт потребления. Многие клиники предпочитают держать страховой запас на месяц вперёд. Это значит, что поставщик должен обеспечивать регулярные отгрузки по заранее согласованному графику. Идеальная модель — еженедельная доставка с возможностью экстренного дозаказа в течение суток.
Температурный режим — ещё один критичный фактор. Ряд инфузионных растворов и биологических препаратов требует холодовой цепи. Аптечный бизнес, выстраивающий логистику для медицинских учреждений, инвестирует в термоконтейнеры, рефрижераторный транспорт и датчики температуры. Для небольших региональных аптек это серьёзная статья расходов, но именно она отсекает случайных игроков.
Типичная ошибка начинающих поставщиков — попытка работать с клиникой по модели розничной аптеки. В рознице допустим дефицит отдельных позиций: покупатель уйдёт в соседнюю аптеку. В клинике дефицит означает срыв лечебного процесса. Поэтому наркологические центры оценивают поставщика не по цене отдельной упаковки, а по совокупности факторов: полнота ассортимента, скорость реакции на заказ, надёжность доставки.
Региональная специфика тоже играет роль. В Москве и Санкт-Петербурге логистическая инфраструктура развита, конкуренция среди поставщиков высокая. В городах-миллионниках — Нижнем Новгороде, Казани, Екатеринбурге — число аптек с полным набором лицензий для работы с подконтрольными средствами ограничено. Это создаёт окно возможностей для предпринимателей.
Аптека при медицинском центре: модель интеграции
Отдельная перспективная модель — аптека при медицинском центре. Она размещается на территории клиники или в непосредственной близости и обслуживает как стационарных пациентов, так и амбулаторных. В наркологии эта модель особенно удобна, потому что пациент после выписки часто получает рецепт на поддерживающую терапию. Если аптека находится в том же здании, вероятность своевременного начала амбулаторного курса резко возрастает.
Для аптечного бизнеса интеграция с клиникой означает гарантированный поток покупателей и предсказуемую выручку. Клиника получает удобство для пациентов и контроль качества назначаемых препаратов. Юридически такая аптека может быть как подразделением медицинского центра, так и отдельным юридическим лицом, работающим по договору аренды и сотрудничества. Второй вариант проще с точки зрения лицензирования и налоговой оптимизации.
Важно учитывать, что размещение аптеки при клинике подчиняется тем же требованиям СанПиН, что и любая другая аптечная организация. Площадь, оборудование, вентиляция, зонирование — всё регламентировано. Но если эти условия выполнены, модель работает устойчиво и выгодна обеим сторонам.
Комментарий эксперта. Михайлова Ольга Анатольевна, врач-нарколог: «Когда аптека расположена прямо при клинике, мы видим реальное повышение комплаентности — пациенты не откладывают покупку назначенных препаратов. При алкогольной зависимости критически важно начать поддерживающую терапию в первые сутки после выписки. Задержка даже на два-три дня увеличивает риск срыва».
Рынок наркологических препаратов: объём, динамика, драйверы роста
Рынок наркологических препаратов в России растёт вместе с расширением частного сектора медицины. Государственные наркологические диспансеры традиционно закупают медикаменты через систему госзакупок. Частные клиники действуют гибче: они выбирают поставщиков на коммерческих условиях и чаще обновляют ассортимент. Именно частный сегмент является основным драйвером спроса для аптечного бизнеса.
Объём рынка складывается из нескольких компонентов. Первый — стационарная детоксикация. Это наиболее ёмкий сегмент по номенклатуре и объёму закупок. Второй — выездная наркологическая помощь. Бригады, работающие на дому у пациента, используют компактные наборы медикаментов, но потребность в них высока из-за массовости обращений. Похмельная Служба24, например, обеспечивает выездную помощь круглосуточно, что формирует постоянный спрос на растворы и симптоматические препараты. Третий компонент — амбулаторная фармакотерапия. Пациенты, проходящие реабилитацию, принимают препараты от нескольких месяцев до года. Это создаёт длинный хвост повторных покупок.
Драйверы роста — увеличение доступности частной наркологической помощи в регионах, снижение стигмы обращения за лечением, расширение страхового покрытия в корпоративных программах ДМС. В ближайшие годы можно ожидать дальнейшего увеличения спроса, особенно на препараты для поддерживающей терапии и средства, снижающие тягу к алкоголю.
Для аптечного инвестора это означает устойчивый сегмент, в котором конкуренция ограничена барьерами входа — лицензионными требованиями и необходимостью специализированной логистики.
Сотрудничество аптек и клиник: форматы и юридические рамки
Сотрудничество аптек и клиник в наркологическом сегменте может выстраиваться в нескольких форматах. Самый простой — разовые закупки. Клиника оформляет заказ по мере необходимости, аптека отгружает товар. Этот формат неудобен обеим сторонам: клиника не получает стабильных условий, аптека не может планировать запасы.
Более продвинутый вариант — договор на регулярные поставки с фиксированной номенклатурой и графиком. Клиника передаёт аптеке перечень необходимых препаратов с ориентировочными объёмами на квартал. Аптека резервирует товар и обеспечивает доставку в согласованные сроки. Такой формат позволяет обеим сторонам снизить издержки: клиника получает скидку за объём, аптека — прогнозируемую выручку.
Третий формат — аутсорсинг фармацевтического обеспечения. В этом случае аптечная организация берёт на себя полный цикл: формирование заказа на основе потребностей клиники, закупку у производителей и дистрибьюторов, хранение, доставку, учёт. Клиника освобождается от непрофильной функции и фокусируется на лечебном процессе. Этот формат встречается реже, но его популярность растёт, особенно в сетевых наркологических проектах.
Юридически взаимоотношения оформляются договором поставки или договором на оказание услуг. Если речь идёт о подконтрольных веществах, в договоре прописываются дополнительные условия хранения, транспортировки и документального сопровождения. Типичная ошибка — формальный подход к договору. На практике стоит детально прописать порядок рекламации, сроки замены бракованных партий, ответственность за нарушение температурного режима. Это защищает обе стороны и упрощает разрешение спорных ситуаций.
Компания Stop Alko, работающая в Нижнем Новгороде, показывает, как частные клиники выстраивают устойчивые отношения с поставщиками, добиваясь бесперебойного обеспечения даже в условиях нестабильности фармацевтического рынка.
Как выбрать партнёра: критерии для клиники и для аптеки
Клиника при выборе аптеки-поставщика обращает внимание на несколько факторов. Наличие лицензии на работу с подконтрольными веществами — базовое требование. Далее — скорость обработки заказов. В наркологии потребность в конкретном препарате может возникнуть экстренно, и поставщик должен реагировать в течение нескольких часов. Важна также глубина ассортимента. Если аптека может закрыть восемьдесят процентов номенклатуры клиники, это удобнее, чем работать с тремя-четырьмя разными поставщиками.
Для аптеки критерии при выборе клиники-партнёра иные. Прежде всего — платёжная дисциплина. Частные наркологические центры в большинстве случаев оплачивают поставки по факту или с минимальной отсрочкой, что выгодно отличает их от государственных учреждений. Также важен объём и регулярность заказов. Стационар на тридцать коек с круглосуточным приёмом обеспечивает более стабильный спрос, чем небольшой амбулаторный кабинет.
Обе стороны выигрывают от прозрачной коммуникации. Регулярные встречи, согласование планов закупок, оперативная обратная связь по качеству препаратов — всё это формирует партнёрство, а не разовую сделку.
Комментарий эксперта. Михайлова Ольга Анатольевна, врач-нарколог: «Я рекомендую клиникам проводить ежеквартальный аудит поставщика. Проверяйте не только сроки годности поступающих препаратов, но и условия их хранения на складе аптеки. Мы однажды столкнулись с ситуацией, когда раствор для инфузий терял эффективность из-за нарушения температурного режима при транспортировке. После перехода на поставщика с собственным рефрижераторным транспортом проблема исчезла».
Инвестиционная привлекательность ниши: цифры и здравый смысл
Инвестор, рассматривающий аптечный бизнес, часто фокусируется на рознице. Между тем поставки в медицинские учреждения — менее волатильный канал сбыта. Наркологические клиники работают без выраженной сезонности обращений: пациенты поступают круглый год. Определённые всплески приходятся на праздничные периоды, но общий поток остаётся стабильным.
Средний чек заказа от клиники многократно превышает розничную покупку. Один стационар может приносить аптеке месячную выручку, сопоставимую с десятками розничных клиентов. При этом операционные расходы на обслуживание одного корпоративного заказчика ниже, чем на обслуживание эквивалентного потока розничных покупателей.
Маржинальность зависит от товарной категории. Инфузионные растворы — низкомаржинальный, но объёмный сегмент. Рецептурные психотропные средства — высокомаржинальный, но требующий дополнительных инвестиций в инфраструктуру. Оптимальная стратегия — работать с полной номенклатурой клиники, компенсируя низкую маржу на одних позициях высокой маржой на других.
Риски тоже стоит учитывать. Регуляторная среда в фармацевтике меняется, требования к обороту подконтрольных веществ могут ужесточиться. Зависимость от одного-двух крупных клиентов делает бизнес уязвимым. Диверсификация — работа одновременно с несколькими клиниками разного профиля — снижает этот риск.
Для предпринимателей, уже владеющих аптекой, выход на корпоративный сегмент не требует принципиальной перестройки бизнеса. Достаточно получить необходимые лицензии, нанять логиста и выстроить систему работы с заказами. Окупаемость инвестиций в этом случае наступает быстрее, чем при открытии новой розничной точки.
Региональные особенности: Москва, Нижний Новгород и другие города
В Москве конкуренция среди поставщиков фармпродукции для клиник высока. Крупные дистрибьюторы покрывают большую часть спроса, и небольшой аптеке сложно предложить конкурентные условия. В регионах ситуация иная. В Нижнем Новгороде, например, число частных наркологических центров растёт, а количество аптек с полным набором лицензий ограничено. ПохмельнаяСлужба и аналогичные организации нуждаются в надёжных поставщиках, готовых работать по индивидуальному графику.
Региональный аптечный бизнес может занять эту нишу, если инвестирует в логистику и лицензирование. Преимущество региона — более низкая арендная ставка, меньшие зарплатные ожидания персонала и возможность выстроить личные отношения с руководством клиник. В городах-миллионниках фармацевтический рынок менее анонимен, чем в столице, и репутация поставщика играет критическую роль.
Отдельно стоит отметить города с населением от трёхсот тысяч до миллиона. Там частная наркология только набирает обороты, и аптечный бизнес может войти на рынок на ранней стадии, закрепив за собой позицию основного поставщика.
Детоксикация на дому: отдельный канал спроса для аптек
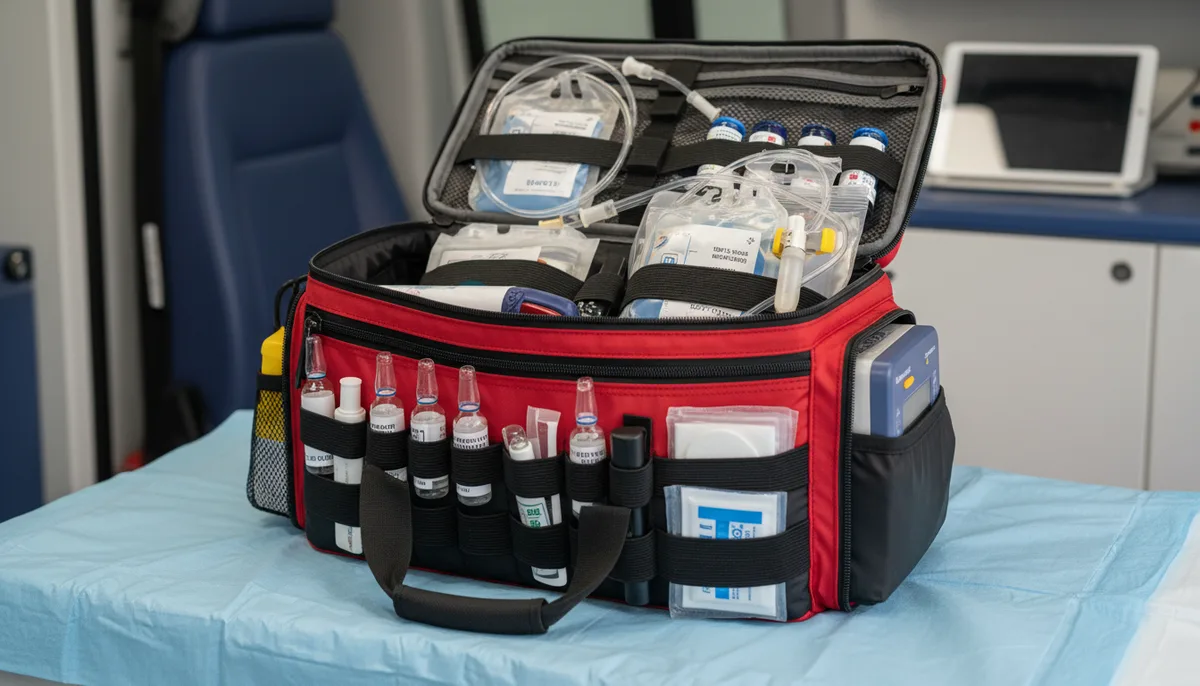
Выездная наркологическая помощь — растущий сегмент. Бригада врачей приезжает к пациенту и проводит детоксикацию на месте. Для этого нужен компактный, но полный набор медикаментов: физиологический раствор, глюкоза, витамины, седативные средства, противорвотные препараты. Каждый выезд — это расходование расходных материалов и лекарств, которые необходимо восполнить.
Для аптечного бизнеса это означает регулярные мелкооптовые заказы с высокой частотой. Выездная бригада может совершать несколько вызовов в день, и каждый требует свежего набора. В отличие от стационара, где запас формируется заранее, выездная служба работает в режиме «just in time». Аптека должна обеспечивать наличие нужных позиций и оперативную выдачу.
Pohmelnaya Sluzhba обслуживает значительный поток вызовов в Нижнем Новгороде и других городах. Подобные организации — идеальные партнёры для аптек, специализирующихся на быстрой комплектации заказов. Ключевое конкурентное преимущество здесь — скорость. Если аптека способна собрать и отгрузить набор для выезда за час, она становится незаменимым звеном в цепочке.
Типичная ошибка аптек, работающих с выездными службами, — недооценка объёма потребления. Кажется, что набор для одного вызова невелик. Но при десятках вызовов в неделю суммарный расход превращается в существенный объём. Планирование запасов с учётом пиковых периодов — обязательное условие успешного сотрудничества.
Импортозамещение и его влияние на закупки клиник
Фармацевтический рынок России переживает период активного импортозамещения. Для наркологических клиник это означает изменение номенклатуры доступных препаратов. Часть импортных средств уходит с рынка или дорожает, их место занимают отечественные аналоги. Аптечный бизнес должен отслеживать эти изменения и предлагать клиникам актуальные альтернативы.
Врачи-наркологи в целом лояльны к отечественным препаратам, если их эффективность подтверждена клинической практикой. Однако переход на новый бренд всегда сопровождается периодом адаптации. Аптека может выступить консультантом, предоставляя клинике информацию о биоэквивалентности, составе, особенностях хранения отечественного аналога. Такой сервис повышает лояльность и укрепляет партнёрские отношения.
Отдельная тема — дефицит отдельных позиций. В условиях логистических ограничений некоторые импортные препараты поступают с перебоями. Клиника не может приостановить лечение пациента из-за отсутствия конкретного наименования. Задача аптеки — оперативно подобрать замену и согласовать её с лечащим врачом. Для этого фармацевт должен разбираться в терапевтических группах, а не просто оформлять накладные.
Импортозамещение также открывает возможности для работы с российскими производителями напрямую. Минуя дистрибьюторскую цепочку, аптека может получить более выгодные условия и предложить клинике конкурентную цену. Это особенно актуально для инфузионных растворов и витаминных комплексов, где доля отечественных производителей уже велика.
Комментарий эксперта. Михайлова Ольга Анатольевна, врач-нарколог: «При переходе на отечественный аналог мы всегда проводим внутренний мониторинг: фиксируем скорость наступления эффекта, частоту побочных реакций, отзывы пациентов. Если аптека предоставляет полную документацию по препарату — сертификат, инструкцию, данные о стабильности — это ускоряет процесс принятия решения. Слепой переход без анализа недопустим».
Цифровизация закупок: электронные платформы и автоматизация
Всё больше аптек и клиник переходят на электронные системы управления закупками. Для наркологического сегмента это особенно актуально: номенклатура большая, частота заказов высокая, требования к документообороту строгие. Автоматизация позволяет снизить вероятность ошибки и ускорить процесс.
Электронные платформы закупок агрегируют предложения поставщиков и позволяют клинике сравнить цены, сроки доставки, наличие на складе. Для аптеки присутствие на такой платформе — способ привлечь новых корпоративных клиентов без затрат на прямые продажи. Однако платформа не заменяет личных отношений. Наркологические клиники — узкий сегмент, где доверие к поставщику формируется годами. Цифровой инструмент упрощает операционные процессы, но решение о выборе партнёра принимается на основе опыта совместной работы.
Отдельное направление цифровизации — системы автоматического пополнения запасов. Клиника устанавливает минимальные остатки по каждой позиции, и при достижении порога система автоматически формирует заказ поставщику. Это исключает человеческий фактор и гарантирует бесперебойность. Для аптеки такая интеграция означает предсказуемый поток заказов и возможность заранее резервировать товар.
Инвестиции в цифровую инфраструктуру оправдываются при работе с тремя и более клиниками одновременно. Для единичного контракта достаточно простой электронной почты и Excel-таблицы. Но при масштабировании ручное управление становится узким местом.
Маркировка «Честный знак» и наркологический сегмент
Система маркировки «Честный знак» затрагивает все лекарственные препараты, включая используемые в наркологии. Для аптеки это дополнительная нагрузка: сканирование кодов, выбытие через систему МДЛП, контроль серийных номеров. Однако и преимущество очевидно — полная прослеживаемость каждой упаковки от производителя до пациента.
Клиники ценят работу с поставщиками, у которых маркировка отлажена. Ошибки в выбытии препаратов приводят к расхождениям в учёте и могут стать поводом для проверки. Аптека, автоматизировавшая процесс маркировки, экономит время клиники и повышает свою репутацию.
На практике внедрение маркировки вызвало трудности у небольших аптек, не успевших обновить программное обеспечение. Те, кто инвестировал в IT-системы заранее, получили конкурентное преимущество: их процессы работают быстрее, ошибок меньше, клиники довольны.
Типичные ошибки аптечного бизнеса при работе с наркологическими клиниками
Первая и самая распространённая ошибка — попытка конкурировать исключительно ценой. Наркологические клиники готовы платить чуть больше за надёжность и полноту ассортимента. Демпинг привлекает внимание на старте, но не удерживает клиента. Если при низкой цене происходит задержка поставки, клиника немедленно ищет замену.
Вторая ошибка — игнорирование сезонности. Хотя наркология менее сезонна, чем, скажем, аллергология, определённые колебания спроса существуют. Новогодние каникулы, майские праздники, длинные выходные — всё это периоды повышенной нагрузки на клиники и, соответственно, на поставщиков. Аптека, не предусмотревшая увеличение запасов перед праздниками, рискует подвести партнёра в самый ответственный момент.
Третья ошибка — слабая коммуникация. Клинике важно получать уведомления о задержках, изменениях цен, появлении новых позиций. Если аптека молчит — клиника воспринимает это как безразличие. Проактивное информирование, наоборот, укрепляет доверие.
Четвёртая ошибка — отсутствие выделенного менеджера. Когда заказы клиники обрабатываются «в общем потоке», неизбежны задержки и путаница. Выделенный контактный лица, знающий специфику клиники и её номенклатуру, — обязательное условие качественного сервиса.
Вот ключевые элементы, которые отличают успешного поставщика от посредственного:
- Наличие всех необходимых лицензий, включая лицензию на оборот подконтрольных веществ.
- Собственная или контрактная логистика с соблюдением холодовой цепи.
- Выделенный менеджер для каждого корпоративного клиента.
- Страховой запас ключевых позиций на складе.
- Оперативная коммуникация при изменениях в ассортименте или ценах.
- Автоматизированный документооборот и корректная работа с маркировкой.
Пятая ошибка — недооценка репутационных рисков. Если аптека поставляет препараты ненадлежащего качества или с истекающим сроком годности, это бьёт не только по репутации поставщика, но и по клинике. В узком профессиональном сообществе информация распространяется быстро. Одна серьёзная ошибка может закрыть доступ к целому кругу потенциальных клиентов.
Перспективы развития: куда движется фармацевтическое обеспечение наркологии
Тренд на персонализацию лечения меняет структуру спроса. Клиники всё чаще используют индивидуальные схемы детоксикации и поддерживающей терапии. Это означает расширение номенклатуры и уменьшение стандартных объёмов по каждой позиции. Аптечный бизнес должен быть готов работать с более разнообразным, но менее предсказуемым ассортиментом.
Телемедицина и дистанционное наблюдение за пациентами также влияют на закупки. Если пациент после выписки наблюдается онлайн, врач может корректировать назначения удалённо. Препараты при этом пациент приобретает самостоятельно, часто в ближайшей аптеке. Для розничных аптек это дополнительный канал спроса, связанный с наркологическим сегментом, но реализуемый через обычные розничные продажи.
Ещё одно перспективное направление — биологическая терапия зависимостей. Пока этот сегмент невелик, но разработки ведутся активно. Появление новых классов препаратов может существенно изменить ландшафт рынка. Аптека, которая первой освоит логистику и хранение таких средств, получит преимущество первопроходца.
Нормативная база тоже эволюционирует. Обсуждаются изменения в правилах оборота отдельных групп препаратов, упрощение лицензирования для аптек, работающих с клиниками. Если эти инициативы будут реализованы, порог входа для аптечного бизнеса снизится, а конкуренция, соответственно, возрастёт. Тот, кто уже занял нишу, окажется в более выгодной позиции.
Компания Похмельная Служба24 и другие игроки частной наркологии в регионах наращивают мощности. Для аптечного бизнеса это сигнал: спрос на фармацевтическое обеспечение наркологических клиник будет расти, и к этому стоит готовиться уже сейчас.
Формирование долгосрочной стратегии для аптечного бизнеса
Аптека, нацеленная на работу с наркологическим сегментом, должна выстраивать стратегию на горизонте трёх–пяти лет. Первый этап — получение необходимых лицензий и подготовка инфраструктуры. Второй — пилотные контракты с одной-двумя клиниками. Третий — масштабирование на основе отработанных процессов.
Критически важно не пытаться охватить всё сразу. Начните с базовой номенклатуры — инфузионные растворы, витамины, расходные материалы. Это позиции с минимальными лицензионными требованиями и максимальным объёмом спроса. По мере развития можно расширять ассортимент, добавляя рецептурные и подконтрольные средства.
Параллельно стоит инвестировать в обучение персонала. Фармацевт, работающий с клиникой, должен понимать специфику наркологического лечения хотя бы на базовом уровне. Это позволяет оперативно подбирать аналоги, консультировать по взаимодействиям препаратов, предлагать новые позиции. Такая экспертиза ценится и выделяет аптеку среди конкурентов.
Долгосрочный фокус на качество обслуживания, а не на ценовую конкуренцию, создаёт устойчивое конкурентное преимущество. В узком B2B-сегменте репутация стоит дороже любой скидки.
В этой статье были раскрыты ключевые вопросы: структура спроса наркологических клиник на фармпродукцию, логистика и форматы поставок, инвестиционная привлекательность ниши, влияние импортозамещения и цифровизации, типичные ошибки поставщиков и стратегические перспективы для аптечного бизнеса.
Для предпринимателей, интересующихся спецификой наркологического сегмента, полезно изучить практику реально работающих медицинских организаций. Как пример региональной клиники с устойчивым спросом на фармацевтическую продукцию — похмельная служба Нижний Новгород. Опыт таких организаций наглядно показывает объём и регулярность закупок, характерные для частной наркологии.
Михайлова Ольга Анатольевна, медицинский обозреватель